
 (06-1) 458-6070
 ONLINE ÜGYFÉLSZOLGÁLAT
 NetBank
Megtakarítási számla
Havonta csak kis összegeket tud félretenni, vagy egy- két hétre, esetleg néhány napra szeretné
elhelyezni pénzét?
Biztonságos, jövedelmező megoldást keres akár rövidebb távon is? Hozzon ki többet pénzéből,
költségek nélkül
Takarékszámlája megnyitása után látra szóló betétben helyezheti el megtakarítását, mely már az
első naptól kezdve 4%-ot kamatozik.
Amennyiben megtakarítását hosszú távon is kamatoztatni szeretné, a Lekötött betét jelentheti a megoldást.
Számolja ki a hozamot!
Kamatláb áttekintés
Válasszon a különböző időszakok közül céljai szerint
Élvezze a teljes szabadságot
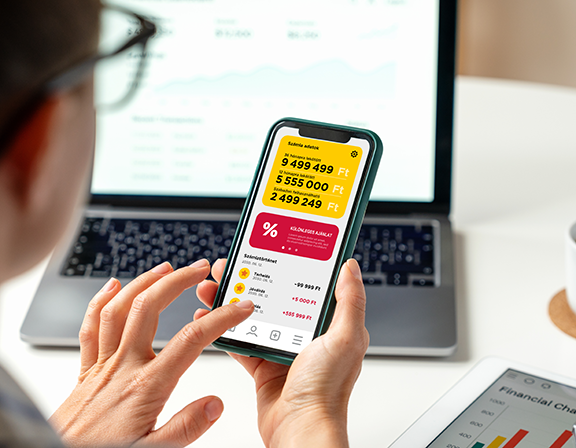
Rugalmasan alakíthatja
Megtakarítási számla nyitása után látra szóló és lekötött betétben is elhelyezheti megtakarítását.
Bármikor hozzáférhet
A látra szóló betét (lekötés nélküli) napi kamatozású, gyorsan hozzáférhető megtakarítási lehetőséget kínál. Nincs fix lekötési idő, korlátozások nélkül, bármikor elhelyezheti megtakarítását. Már az elhelyezés első napjától kamatozik a számla.
Miért érdemes a Cofidis Megtakarítási számlát választani?
Betételhelyezés akár 1 forinttól is (lekötött betéteknél minimum összeg 50 000 Ft)
Teljesen díjmentes szolgáltatások
A Cofidis Megtakarítási számlán elhelyezett betétek biztonságát az Országos Betétbiztosítási Alap garantálja 100 000 euró összegig. További információk a betétbiztosításról:
Gyakran ismételt kérdések
A megtakarítási számla alapvetően azoknak szól, akik szeretnék a szabad pénzeszközeiket elkülönítve kezelni, miközben nem akarnak hosszabb időre elköteleződni.
Különösen akkor lehet ideális választás, ha:
- nagyobb összeget szeretne biztonságban tudni,
- rövidebb vagy középtávú célokra gyűjt (például lakásfelújítás, autóvásárlás),
- fontos, hogy gond esetén hozzáférhessen a pénzéhez,
- szeretné, hogy a vagyona kamatot termeljen.
A megtakarítási számla egyik kulcsfontosságú jellemzője, hogy lekötés nélkül is kamatozik a pénze,így bármikor hozzáfér. Lekötés esetén pedig sávos kamatozás – ez azt jelenti, hogy a kamat mértéke attól függ, hogy az ügyfél milyen hosszú lekötési időt választ.
6 hónapos lekötés esetében az éves kamat 4,50, 1 éves lekötésnél 5,50, míg 3 éves lekötés választása mellett 5 százalék.
Egyszerűbben: minél hosszabb elköteleződést választ, annál kedvezőbb kamatot érhet el. Ez a rendszer arra ösztönöz, hogy tudatosan építse a megtakarítását.
A megtakarítási számla egyik legnagyobb előnye, hogy a pénze lekötés nélkül is kamatozik, így akkor sem kell aggódni, ha most nem szeretné hosszabb időre elkötelezni magát.
Mit jelent ez a gyakorlatban?
- nincs kötelező lekötési idő,
- bármikor befizethet vagy kivehet pénzt,
- a kamat folyamatosan, a napi egyenleg alapján kerül számításra.
Persze a szabadság általában kompromisszummal jár: a lekötött betétekhez képest a kamat alacsonyabb, összesen évi 4 százalék. Ugyanakkor cserébe teljes kontrollt kaphat a pénze felett – ami sok esetben többet ér, mint néhány százalék különbség.
A megtakarítási számla választásakor nem csak a kamat számít. Legalább ennyire fontosak a kapcsolódó költségek és feltételek is.
A Cofidis megtakarítási számla mellé számos díjmentes szolgáltatás tartozik, így nem kell fizetni a következőkért:
- Számlanyitás
- Számlakezelés
- Számla megszüntetés díja
- Átutalás díja bankon kívülre
- Számlakivonat (havi 1db)
Persze a szabadság általában kompromisszummal jár: a lekötött betétekhez képest a kamat alacsonyabb, összesen évi 4 százalék. Ugyanakkor cserébe teljes kontrollt kaphat a pénze felett – ami sok esetben többet ér, mint néhány százalék különbség.
A megtakarítási számla nem mindenre megoldás – de sok helyzetben kifejezetten praktikus választás.
A legfontosabb előnyei a következők:
- Rugalmasság: nem feltétlenül kell lekötni a pénzt, az bármikor hozzáférhető.
- Biztonság: a megbízható háttér stabilitást jelent, és a megtakarítás védett.
- Átláthatóság: egyszerűen követhető, nincs bonyolult feltételrendszer.
- Folyamatos kamatozás: a pénz hasznot termel, még rövid távon is.
A Cofidis Megtakarítási számla emellett kedvező díjakkal érhető el, és online is hozzáférhető – nincs ennél egyszerűbb módja a félretett pénz kezelésének.
Feltörés esetén a Bank megvizsgálja, hogy a lekötés vagy a megújulás napja óta 90 (kilencven) naptári nap eltelt-e.
- Amennyiben a betét lekötése és feltörése között 90 naptári napnál kevesebb telt el, a Banknak nincs a feltört betétre vonatkozóan kamatfizetési kötelezettsége.
- Amennyiben több mint 90 naptári nap telt el, a megszüntetéskor a Banknak nincs kamatfizetési kötelezettsége, de jogosult saját hatáskörben úgy dönteni, hogy az előre meghatározott mértékű kamat 30%-át időarányosan számítva kifizeti az ügyfél részére.